Mein Erfahrungsbericht über Schweizer Banken für Auslandschweizer
in diesem blog-beitrag teile ich mein wissen über schweizer banken, die für auslandschweizer nützlich sind. seit ca. 2018 beschäftige ich mich mit diesem thema, das in dieser zeit ziemlich turbulent war und fast jährlich veränderungen erlebt hat. natürlich handelt es sich hierbei um meine persönliche ansicht, die keinen anspruch auf vollständigkeit erhebt.
für weiterführende informationen verlinke ich hier die swisscommunity banken empfehlungen, die ich aber nur teilweise unterstütze. 🙂 🙂 🙂
genieße den beitrag und hinterlasse gern dein feedback! stand: september 2026
.
springe zu:
- bcge die bank für auslandschweizer
- smartphone- oder neobanken vergleichsliste
- wise die neobank für überweisungen
- revolut auch eine gute neobank
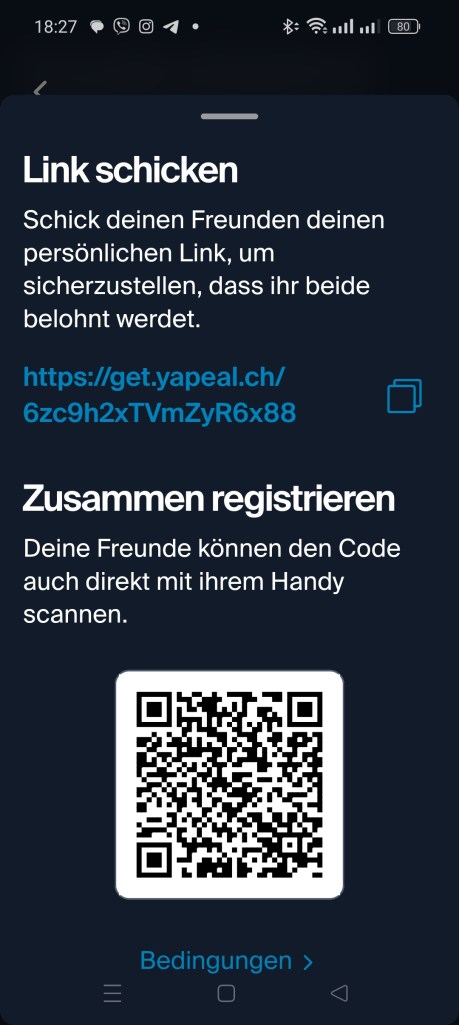
- yapeal die neobank für auslandschweizer
- maya die smatphonebank in den philippinen
- gcash die bezahlapp für die philippinen
- gebühren vergleichslisten schweizer banken
- zusammenfassung
.
.
bcge die bank für auslandschweizer
.
2021 meine aussage: zum thema bank in der schweiz als auslandschweizer. ich war vorher langjähriger ubs-kunde. inzwischen habe ich alles von ubs zur bcge (genfer kantonalbank) transferiert, und es ist eine echte alternative für auslandschweizer bezüglich kontogebühren (im schlechtesten fall 216.- chf pro jahr, 180.- chf pro jahr und 12 monate mal 3.- chf) (im besten fall nur 36.- chf pro jahr).
2026 meine aussage: seit 5 jahren bin ich kunde bei der bcge und bin weiterhin sehr zufrieden mit dieser bank und der beratung von herrn zumstein. leider kann man nur ein konto eröffnen, wenn man sich in der schweiz befindet, was vor 2 jahren noch aus dem ausland möglich war. das netbanking funktioniert einwandfrei und auch der kundenservice überzeugt mich. die kosten sind überraschend niedrig, nur 3.- chf pro monat, allerdings hängt dies auch damit zusammen, dass ich zusätzlich ein kleines 3a-vorsorgekonto und eine vermögensverwaltung für meine krankheitsfall-reserve habe. sollte sich jemand dafür interessieren, darf er mich gerne kontaktieren, dann gebe ich meine persönlichen kontaktdaten zur bcge weiter.
die kreditkartenverwaltung wurde von der bcge an viseca (one-app) ausgelagert. scheinbar kann das probleme machen. gemäß aussagen eines reundes wurde seine kreditkarte von viseca nicht akzeptiert, und die begründung steht noch aus. die debitkarte ist jedoch kein problem, auch wenn sie über viseca läuft.
link zur bcge (genfer kantonalbak mit filialen auch in lausanne, zürich und basel)
.
.
smartphone- oder neobanken vergleichsliste
.
smartphonbanken oder neobanken also banken ohne echte bankfilialen, wie: revolut, wise, yapeal, yuh, N26, neon, ZAK, oder csx (fettgedruckte habe ich immer noch, mit debitkarten). smartphonebanken vergleichsliste und link zu der vergleichsliste von moneyland.ch per 08.05.2024, ebenfalls bekommt ihr da ein pdf-vergleichsliste als e-mail mit noch mehr smatphonebanken.
.
.
wise die neobank für überweisungen
.
.
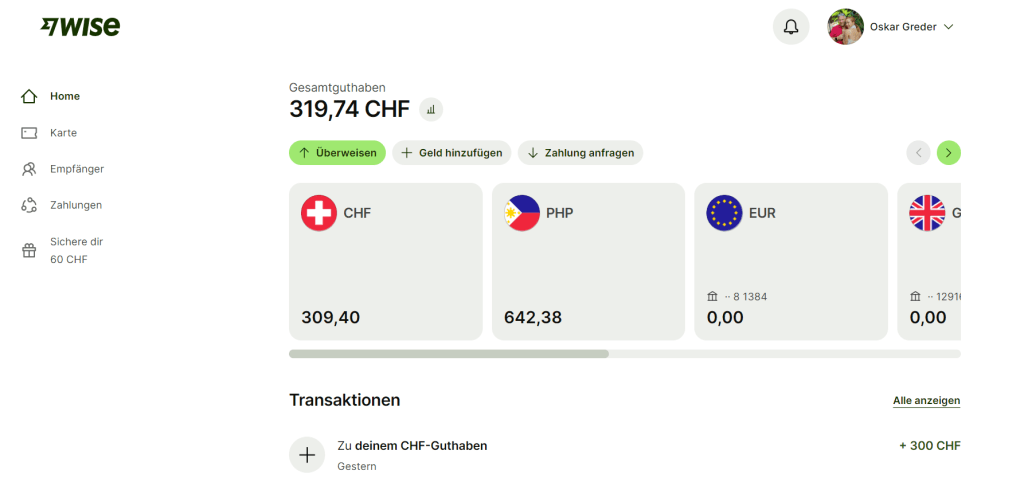
ich hatte noch in der schweiz ein wise-konto eröffnet. wise brauche ich um geld von der schweiz in die philippinen zu senden, aber vorallem auch um es zu wechseln von chf in php. der kurs ist meisten besser als bei einer herkömmlichen bank und ich kann den zeitpunkt bestimmen wann ich wechseln will (je nach kurs). auch um geld von wise auf eine philippinische bank zu senden sind die kosten meistens kleiner als bei einer herkömmlichen bank. der vorteil von wise zu revolut besteht darin, dass die überweisungen vom schweizer konto viel schneller ausgeführt werden, meistens in weniger als 15 min.
ich habe in den philippinen ein auto gekauft und gebaut und immer alles mit wise bezahlt und somit schon mehrere 100’000.- php mit wise gewechselt und versendet an andere bankkonten, wie bdo, landbank, maya, bank of comerce, etc. beachten muss man auch die limiten der überweisungen die erlaubt sind, meist von land zu land verschieden.
wise ist ein multiwährungskonto und man kann verschiedene währungen in einem account haben. ihr braucht eine e-mail ein passwort und eine mobile-nummer, die eröffnung kostet soviel ich weiss nichts, die debitkarte kostete in der schweiz 7.- chf. es kann alles online in der app oder am computer eröffnet und bearbeitet werden. solltet ihr fragen haben helfe ich so gut ich kann, ich habe seit 4 jahren ein wise-konto. auf dem bild oben sieht ihr meine währungen im account, chf, php, euro, gbp, usd und sgd. mein wise-einladungslink für freunde: scheinbar geht es nicht mehr von den philippinen aus bei wise europa ein konto zu eröffnen oder nur bei wise philippines, gemäss aussagen von fb-freunden? 
.
.
revolut auch eine gute neobank
.
.
.
.
.
.
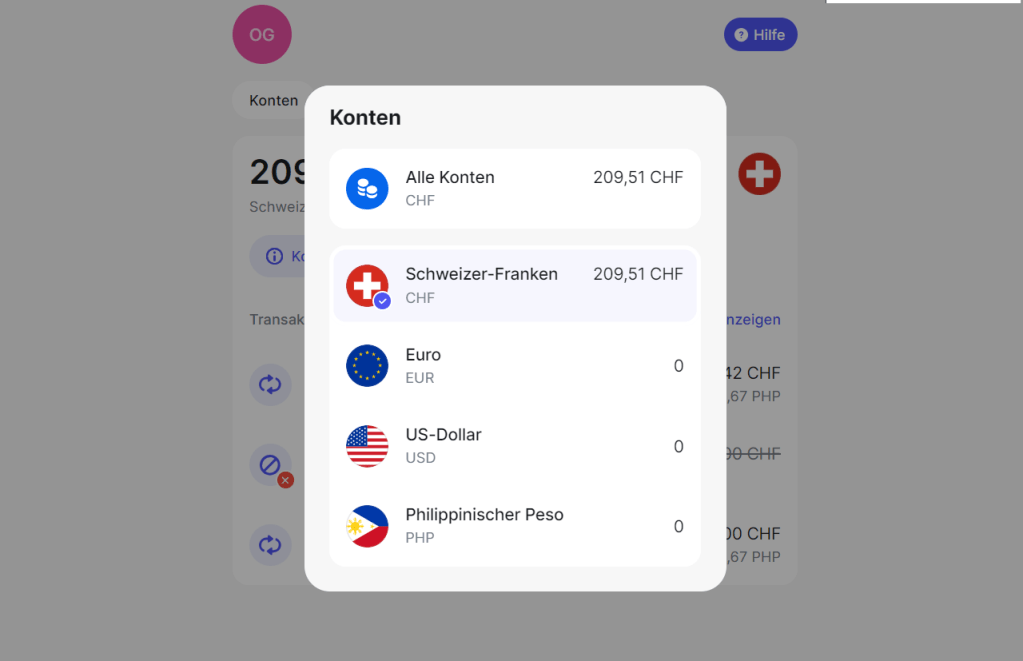
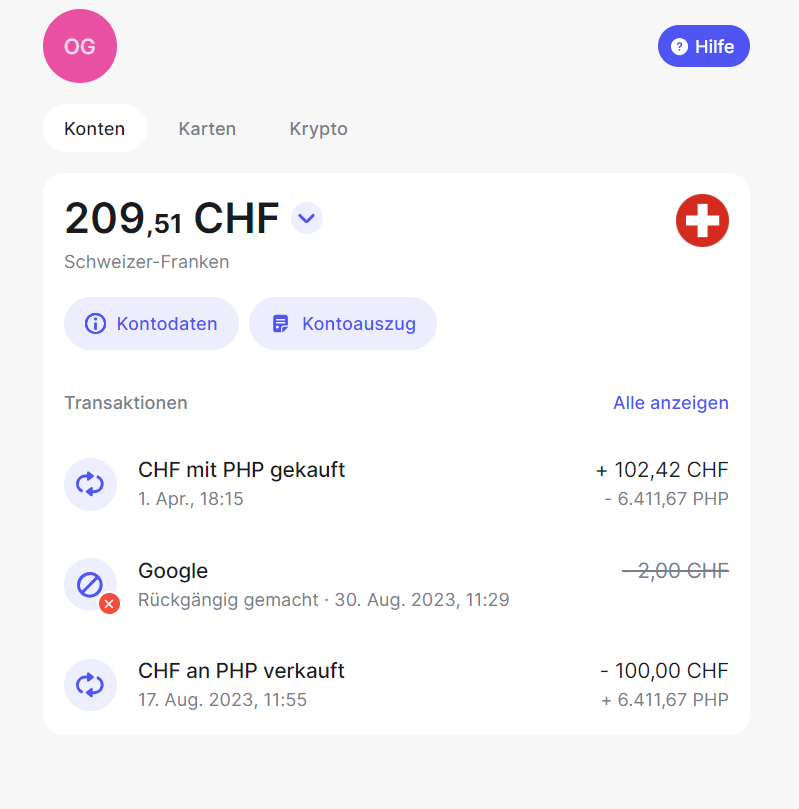
revolut war meine erste smartphonebank und diese habe ich immer noch. auch bei revolut gibt es neben der gratisversion noch konto-varianten die man bezahlen muss, wie ultra, premium und metal. da ich einmal ein metal-konto hatte für ein jahr, habe ich immer noch die metal debitkarte. bei revolut gibt es auch wie bei wise eine schweizer iban-nummer für ein sammelkonto bei der cs auf das man geld einzahlen kann und dafür keine gebühren für auslandzahlungen bezahlt, wenn man das konto mit der kreditkarte lädt oder durch direkt überweisung von einem ch-konto aus. ebenfalls ist revolut ein multiwährungskonto, ich habe die währungen chf, euro, usd und php, bei dennen man auch umwechseln kann und zu einem relativ guten kurs. seit neustem 03.11.2024 hat revolut auch eine bewilligung der schweizer finanzmarktaufsicht (Finma).
auch hier ein einladungslink für freunde.
.
.
yapeal die neobank für auslandschweizer
.
.
.
.
.
.
.
.
.
.
.
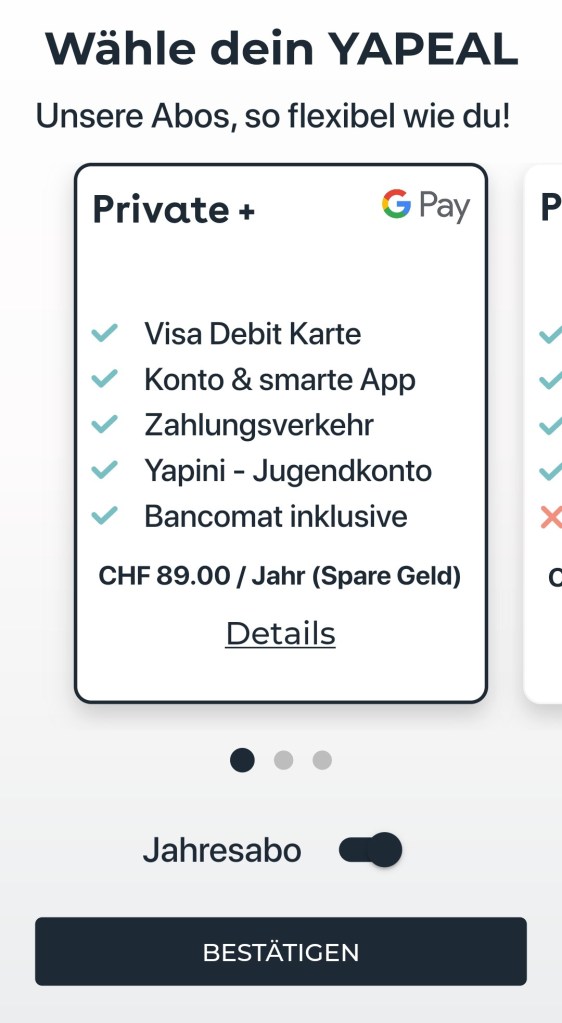
stand 2022 musste ich meine meinung über yapeal revidieren. wenn man das abo privat+ macht kostet das konto bei jährlicher bezahlung 89.- chf. und hat gute inklusiv angebote wie zum bsp. bargeldbezüge ganze welt kein gebühren von yapeal. das abo privat macht kostet das konto bei jährlicher bezahlung 49.- chf. und hat gute inklusiv angebote.
bei beiden abo bekommt man eine personalisierte iban und ein debitkarte. solange man nicht mehr als 25’000.- chf. auf dem konto hat, sonst kostet es 0.3% negativ zinsen (angabe ohne gewähr war vor 2 jahren so, vielleicht hat sich das nun wieder geändert).
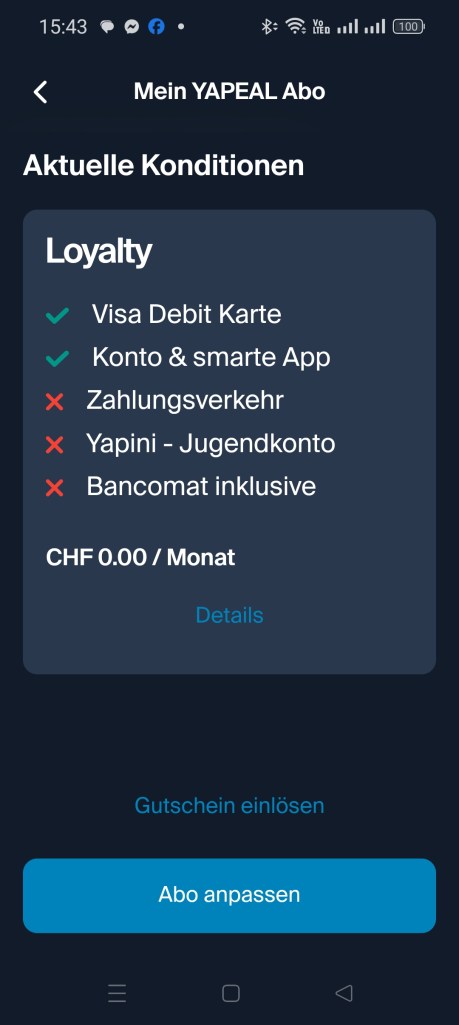
es gibt auch ein gratiskonto loyalty inkl. visa debitkarte die allerdings 7 chf. zustellgebühr kostet in der ch, ich werde dann ende jahr sehen ob sie mir diese verlängern. leider hat diese smartphonebank keine einlageabsicherung in der schweiz: nein, yapeal hat diese absicherung nicht. yapeal besitzt eine finma-fintech-bewilligung nach art. 1b bankengesetz, ist aber keine bank mit der üblichen einlagensicherung. die finma stellt ausdrücklich fest, dass kundengelder bei fintech-instituten weder privilegiert noch durch die einlagensicherung geschützt sind. (finma.ch) yapeal gibt an, kundengelder getrennt vom eigenen vermögen aufzubewahren, insbesondere auf einem separaten konto bei der schweizerischen nationalbank. das bedeutet:
- die gelder dürfen nicht für risikogeschäfte oder kredite verwendet werden.die gelder werden getrennt verwahrt.es gibt aber keine garantierte rückzahlung bis chf 100’000 durch esisuisse, falls yapeal zahlungsunfähig wird.eine finma-bewilligung ist keine staatliche geld-zurück-garantie. (yapeal.ch)
von den philippinen aus ist es leider auch nicht möglich ein konto zu eröffnen zurzeit.
sonst hat die app und karte und überweisungen mit dem privat+ einwandfrei funktioniert. übrigens für auslandüberweisungen arbeitet yapeal mit wise zusammen. link zu den verschiedenen preisplänen und kosten.
die andern erwähnten smartphonebanke wie yuh, zak, csx und neon wollen klar keine auslandschweizer haben als kunden, ich hatte diese apps und kontos auch aber kündigte sie aus diesem grunde.
.
.
maya die smatphonebank in den philippinen
.
.
.
.
.
.
.
.
.
.
.
hier in den philippinen brauche ich als hauptbank bpi die ich sehr empfehlen kann und neben wise, natürlich auch gcash, und maya. bpi hat eine super app in der man fast alles erledigen kann und somit selten auf die bank-filiale muss, was fast immer ca. 1-3 std. zeitaufwand bedeuten würde in den philippinen.
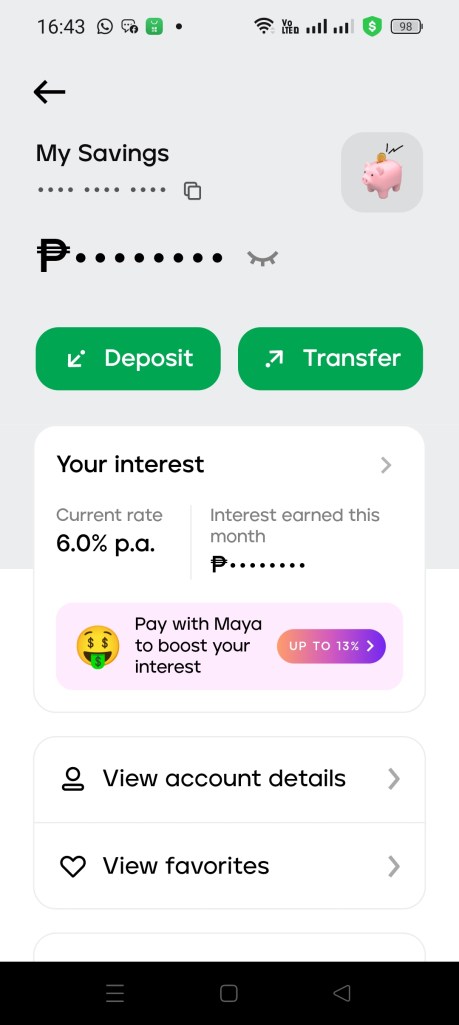
maya benutze ich lieber als gcash, man kann an sehr vielen orten auch mit dieser app bezahlen und je mehr ihr diese app braucht um so mehr zinsen bekommt ihr auf eurem sparkonto. normaler zins beim sparkonto 3% und erweiterbar bis 15% zins. ebenfalls kann man eine debitkarte dazu bestellen für ca. 200 php, für mich ist maya die absolute überraschung und funktioniert bis jetzt einwandfrei, mit karte oder app, zahlungen (converge, zameco, load für mobile, rfid etc.) und auch das sparkonto mit bis zu 15% zinsen.
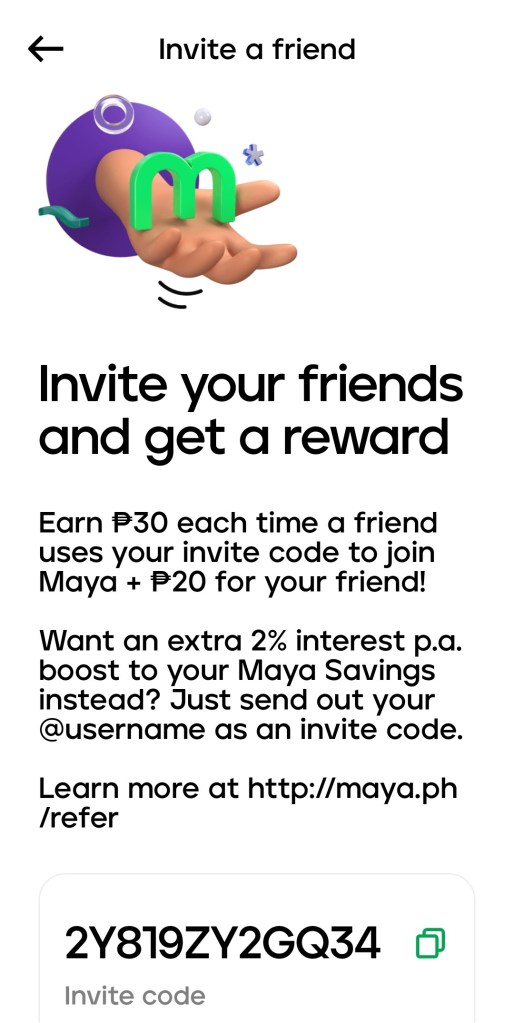
kurzzeitige festgeldanlagen zum beispiel ein halbes jahr für 6% sind zusätzliche angebote die diese smartphonebank für mich sehr attraktiv machen. auch hier habe ich eine einladungscode den ihr eingeben könnt und wir beide davon profitieren können 🙂 🙂 🙂 einfach auf den link unter dem bild klicken und den invite code eingeben.
.
.
gcash die bezahlapp für die philippinen
.
gcash ist die meistgebrauchte und am stärksten verbreitete bezahlapp in den philippinen, damit kann man fast alles und überall bezahlen. eröffen können es fast alle man braucht einfach eine handy-nummer.
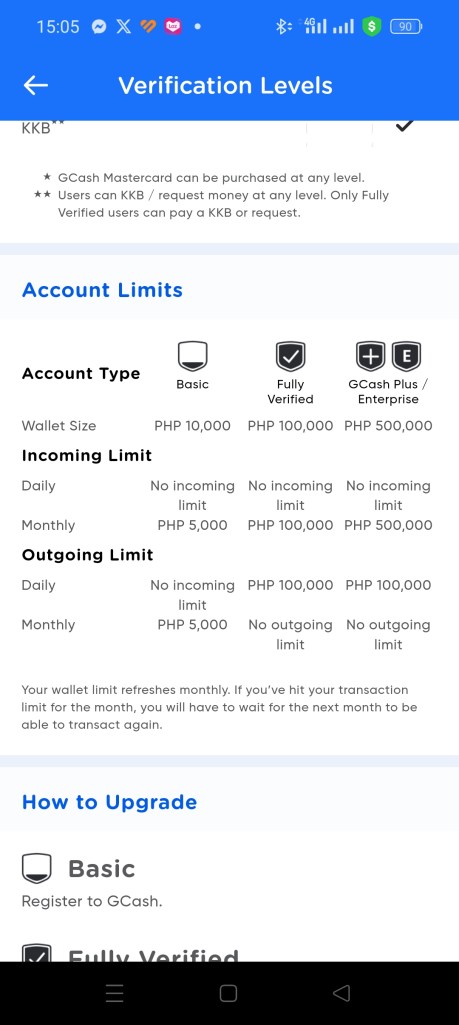
man muss sich anmelden, alles in der app und bekommt ein basic mit max. limite von 10’000 php (siehe linkes bild unten)
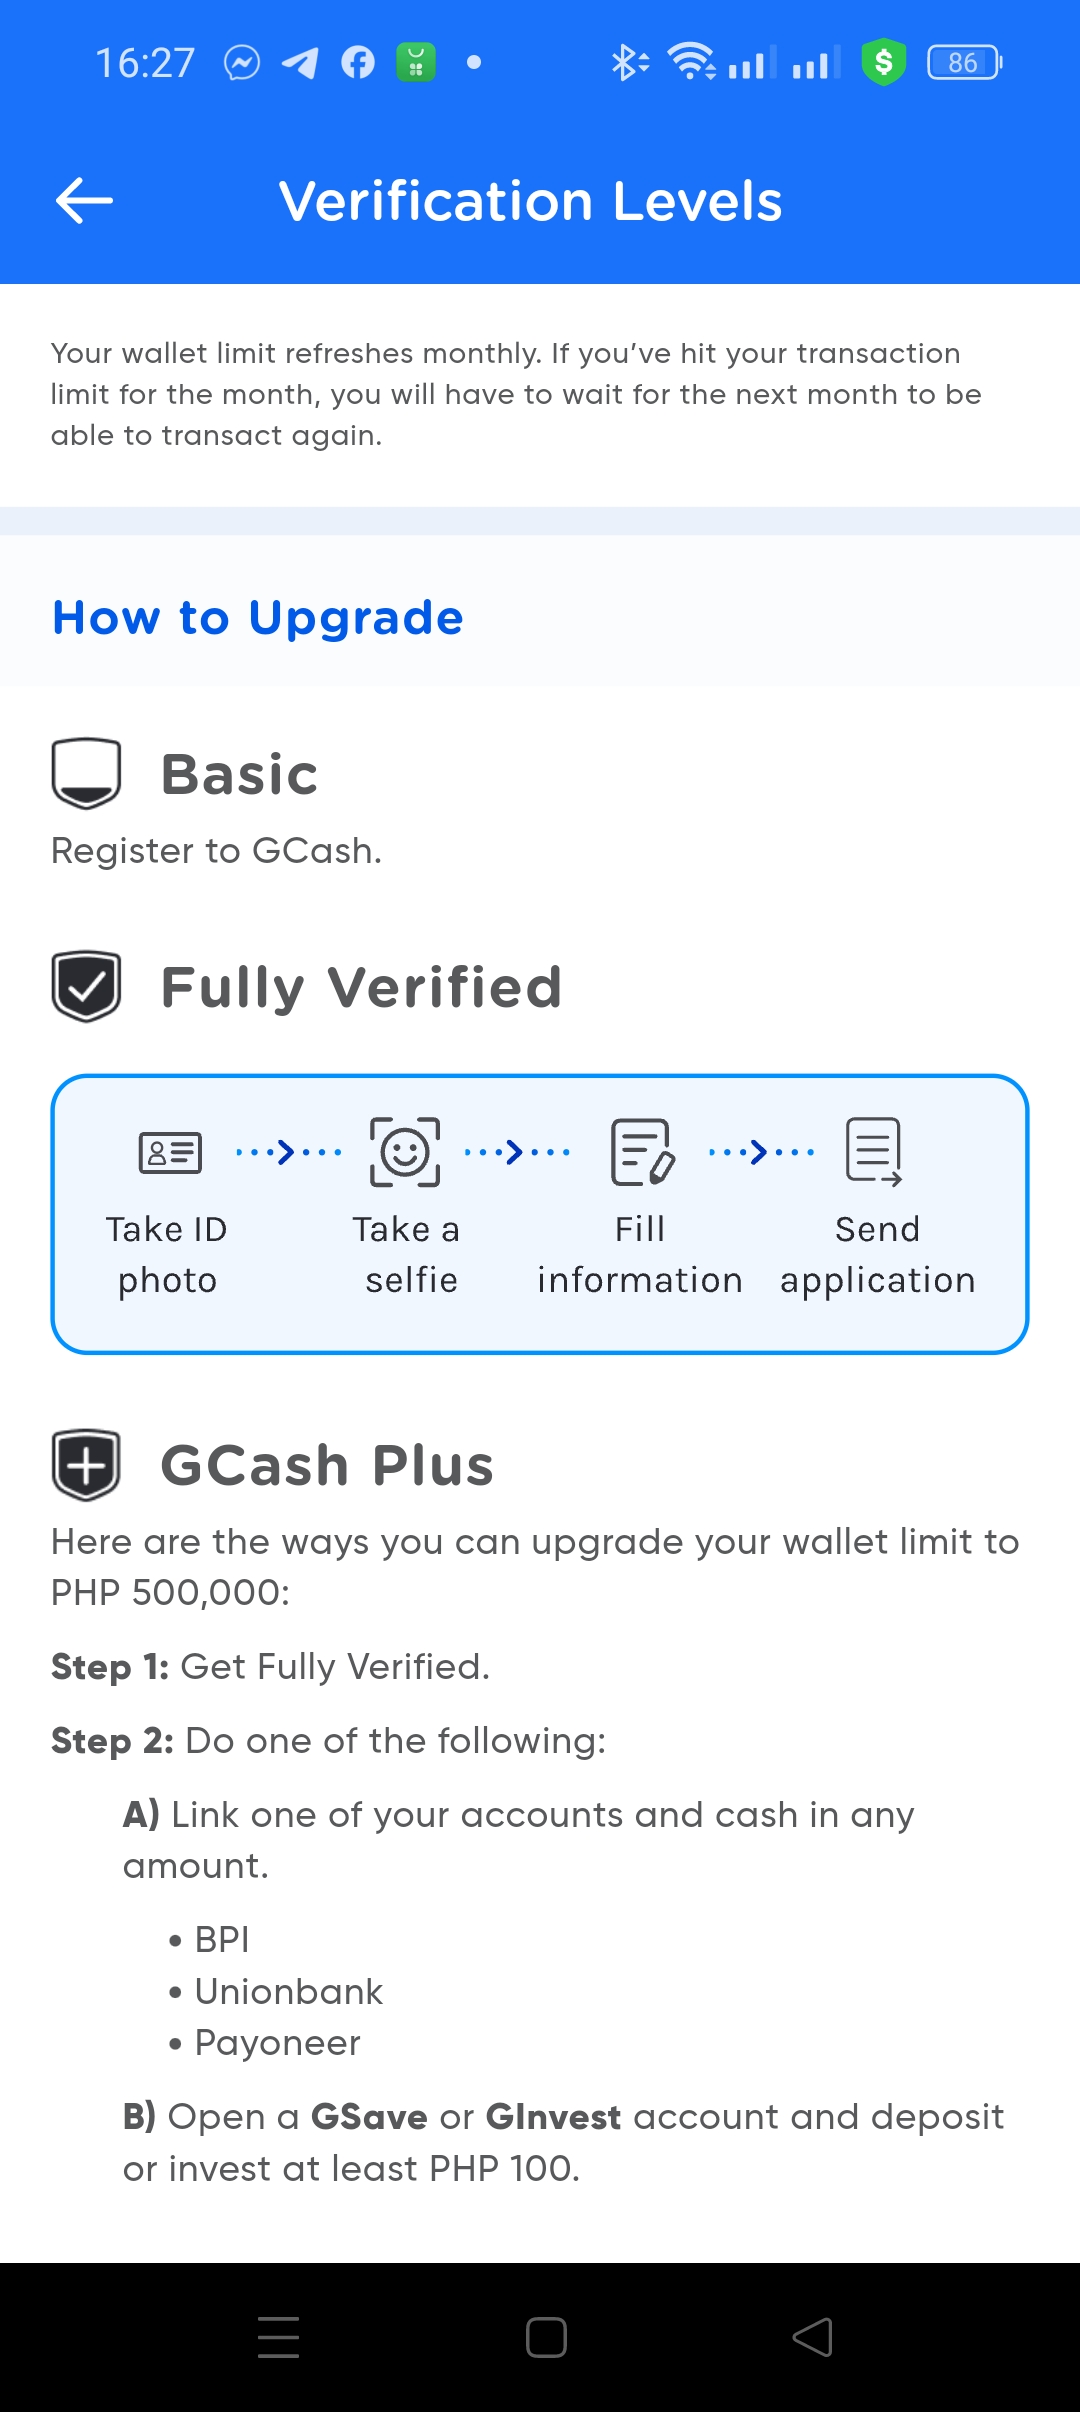
sollte man eine grössere limite brauchen muss man das konto voll verfizieren, vorgehen (siehe unten auf dem rechten bild) dann bekommt man fully verified mit max. limite 100’000 php.
braucht man noch eine grössere limite kann man das konto mit einem der aufgeführen bankkontos verknüpfen, oder bei ginvest mindestens 100 php investiern, dann bekommt man gcash plus mit max. limite von 500’000 php. (siehe rechtes bild unten)
.
.
.
.
.
.
.
.
.
.
.
es gibt noch viel andere dinge die sich um geld drehen, die man mit der app machen kann, so zum bsp.: geld lehnen, investiern, sparen, kreditkarte, krypto, versicherungen etc.
ich brauche gcash auch und habe auch die grösste limite, aber ich traue dieser app nicht so sehr wie maya, darum brauche ich wo immer möglich maya. 🙂 🙂 🙂
.
.
gebühren vergleichsliste schweizer banken
eine vergleichlste gebühren der schweizer banken für auslandschweizer von moneyland.ch vom mai 2026
zusammenfassung und fazit
.
viele expats hier in den philippinen behalten das alte bank- oder postkonto in der schweiz und nutzen eine c/o adresse eines bekannten oder familienmitgliedes. zu beachten ist das dies eine zeitlang gut gehen kann, aber eben auch nicht und dann beginnt der ärger. 😦 😦 😦 gesperrte konten und karten etc. ich rate von dieser handhabung ab, aber jeder ist erwachsen genug um das für sich selber zu entscheiden. 🙂 🙂 🙂
für die die sich fragen warum ich postfinance hier nicht aufführe? ich hatte mal in der schweiz ein postfinance-konto aber nach einem halben jahr habe ich es wieder gekündigt, zu kompliziert und zu viel ärger damit 😦 😦 😦 post ist post und bank ist bank 🙂 🙂 🙂 meine persönliche meinung.
mit bcge, wise, revolut und yapeal für die schweiz und bpi, maya, wise, gcash und revolut in den philippinen, fühle ich mich wohl. 🙂 🙂 🙂 dazu mache ich jetzt noch ein chinabank-konto, dass kann ich leider noch nicht beurteilen, aber ich werde es dann später hier ergänzen.
Entdecke mehr von oskar greder's homepage
Melde dich für ein Abonnement an, um die neuesten Beiträge per E-Mail zu erhalten.
 oskar greder's homepage

Vielen Dank Oskar, sehr interessant info die du hier teilst.
Lebe in der CH mit einer Filipina, wollte aber auch schon ein Konto bei BPI aufmachen, was aber nicht so einfach scheint. Die wollten immer ID und Stimmrechtsausweis oder sowas.
Liebe Grüsse
Dieter
Dieter Boos
Etzelweg 15 8604 Volketswil Switzerland
dieter@booscea.com dieter@booscea.com dboos@swissonline.ch dboos@hispeed.ch http://www.booscea.com http://www.booscea.com
tel: mobile:
+41 44 946 06 54 +41 79 961 50 39
https://www.plaxo.com/add_me?u=8590272449&src=client_sig_212_1_banner_join&invite=1&lang=en Want to always have my latest info?
http://www.plaxo.com/signature?src=client_sig_212_1_banner_sig&lang=en Want a signature like this?
LikeLike
hallo dieter,
danke für die blumen.
ja es ist nicht so einfach und von bank zu bank verschieden leider. ich habe mein quota-visa damal auch noch nicht gehabt, hatte also noch keine acr-karte. aber meine freundin kann sehr überzeugend sein und hatte noch eine verwandte die ein hohes tier war in der bank. mein lease-vertrag 50 jahre für das haus, hat sicher auch geholfen. inzwischen ist es kein problem mehr, habe gerade noch bei der chinabank ein konto aufgemacht und keine probleme gehabt. einfach bei einer anderen person probieren oder den manager verlangen und nicht zu schnell aufgeben.
gruss oskar 🙂 🙂 🙂
LikeLike
hallo ja bin seit 2 Monaten in Davao/ Samal.
Meine Frau ist von Samal
Hatte schon nach 2 Monaten Probleme mit meiner Neo Bank Zak , die haben mir einfach die Limite auf 6 Fr gesetzt.
Obwohl ich in der Schweiz immer immer noch an der gleichen adresse gemeldet bin.
Musste das Telefonisch bestätigen, dann gings wieder.
Ich bin schon dran am Residenz zu machen, da ich mit einer Philippina verheiratet bin.
Jetzt habe ich eine Stempel im Pass für ein Jahr.
Muss dann auch eine Bank in den Phils eröffnen und die AHV dort überweisen.
LikeLike
hallo ???,
ich habe mein zak-konto aufgelöst, weil mir die bank-cler gesagt hat, das sie keine auslandschweizer wollen. 😦 😦 😦 aber als ich das konto noch hatte, hat es funktioniert, aber ich war nur in den ferien auf den philippinen, maximum 4 wochen.
ich würde schauen das du noch eine bank hast in der schweiz z.bsp. bcge das sie die ahv darauf einzahlen können. wenn du die ahv auf die philippinen überweisen lässt kommt sie in us-dollar und dann hast du kurs-verlüste beim wechseln von chf zu usd und usd zu php. besser ein schweizer konto und mit wise überweisen, dann hast du die kontrolle über die wechselkurse. aber musst du selber wissen 🙂 🙂 🙂
gruss oskar 🙂 🙂 🙂
LikeLike
Hallo Oskar,
Ich war heute gerade bei meinem UBS Bankberater, welcher mir mitteilte, dass eine Kontoweiterführung bei einer Auswanderung auf die Philippinen nicht mehr möglich ist (trotz Werbung auf zahlreichen Websiten dafür). Die Hotline für internationale Kunden teilte mir dasselbe mit.
Mein Zweitkonto bei der PostFinance darf ich auch bei einer Auswanderung behalten, gemäss Aussage der Mitarbeiterin am Postschalter; Hoffe das stimmt auch aber ich habe je explizit die Philippinen erwähnt. Solange eine Beziehung zur Schweiz bestehe gibt es keine Probleme, Lohneingang oder Rente reicht aus, meinte die PostFinance Mitarbeiterin. Ja ich bin mit der PostFinance auch nicht immer zufrieden gewesen aber es wird vermutlich bald nur noch die einzige Lösung für Auslandschweizer ausserhalb der EU sein. Ich lese von immer mehr Leuten bei denen die üblich empfohlenen Banken wie BCGE oder ZKB geschlossen wurden; Oft ohne Vorankündigung. Bei meinem Vater in Südafrika war es die ZKB bei einem Freund in Kenya die BCGE. Beides Banken die von der ASO und Soliswiss empfohlen werden (so auch die UBS noch bis ich heute eines besseren belehrt wurde).
Dein Yapeal Konto sehe ich ebenfalls auf wackeligen Füssen. Folgendes steht auf der Website: “ Aktuell ist das Angebot beschränkt auf Grenzgänger, die in der Schweiz arbeiten und dies nachweisen können, und Auslandschweizer (Nationalität Schweiz) welche in den angrenzenden Ländern wohnen.“ Nun die Philippinen sind kein angenzendes Land an die Schweiz und als ehemaliger Compliance Mitarbeiter einer Grossbank kann ich dir sagen, wird es eine Frage der Zeit sein, bis dein Konto geschlossen wird, da du vermutlich keine Wohnsitzbestätigung in der Schweiz erbringen kannst und dich wohl auch nicht als Grenzgänger qualifizierst. Dasselbe gilt übrigens auch für alle anderen heute auf dem Schweizer Markt verfügbaren Neo-Banken.
Bei deinem Wise Konto kann ich mir ebenfalls künftig Probleme vorstellen, solltest du die Schweizer WISE App haben und dich damals über eine Schweizer Adresse angemeldet haben. Habe von Fällen gehört bei denen das WISE Konto deswegen zugemacht wurde in einem neuen Wohnsitzland. Dasselbe bei Revolut. Du hast die AGB’s der Schweiz unterschrieben und nicht die der Philippinen daher kann dir das Konto geschlossen werden. Die FINMA in der Schweiz ist eine andere Bewilligung als die Finanzmarktaufischt der Philippinen. Bei Revolut habe ich gehört soll es aber kein Problem sein, von den Philippinen aus ein neues Konto zu eröffnen. Bei WISE habe ich explizit für die Philippinen keine Infos dazu.
Die Philippinen sind nur in begrenztem Umfang Mitglied des verschärften AIA (automatischer Informationsaustausch) weshalb die Philippinen wohl zukünftig als High Risk Country bewertet werden und vermutlich immer weniger Banken dich als Schweizer(in) mit Domizil Philippinen akzeptieren werden bis auch die Philippinen gezwungen sein werden beim internationalem Austausch von Finanz und Steuerdaten mitzumachen.
Gruss Tobi
LikeLike
wise gibt es in den philippinen auch und kann auch eröffnet werden. yapeal brauche ich nur als alternative und hat auch keine bankabsicherung der vermögen darum nur noch gratisversion. bcge funktioniert am besten seit 5 jahren hne probleme aber man muss noch eine ch-handynummer haben für die neue app und zkb sollte auch gehen, was ich gehört habe, die sind auch sponsor bei der swisscomunity. revolut ist kein problem ich habe da einfach die adresse in den philippinen geändert und bestätigt. gruss oskar 🙂 🙂 🙂
LikeLike
Hallo Oskar,
Ich habe gestern mit der BCGE, Migros Bank und auch der ZKB gesprochen. Bei allen dreien versicherte man mir ist eine Kontoführung als Schweizer wohnhaft auf den Philippinen kein Problem, solange ein Bezug zur Schweiz besteht (Rente/Lohn/Hypothek etc.).
Die ZKB hat für meine Bedürfnisse die besseren Konditionen als die BCGE, auch wenn der Grundpreis für die Kontoführung etwas höher ist. Bei der ZKB habe ich zwei Debitkarten gratis im Bankpaket (brauche ich für meine Freundin und mich). Bei der BCGE kostet dies pro Karte 50CHF extra im Jahr. Für mich ausschlaggebend aber sind die Gebühren bei Zahlung mit der Debitkarte. Bei beiden Banken liegt diese zwar bei 1,25 Prozent des Transaktionsbetrages aber bei der ZKB ist dies limitiert auf maximal 1,50 CHF pro Transaktion und bei der BCGE nicht. Reist du viel wie meine Freundin und ich (nicht nur in den Philippinen) und zahlst viel mit der Debitkarte (immer billiger als mit Kreditkarte) dann machen solche Gebühren jährlich eine grosse Summe aus und können in die tausende gehen. Viele Leute vergessen sowas bei einer Bankbeziehung mit zu beachten.
Meines Wissens hat auch Yapeal die übliche Staatsgarantie von 100‘000 CHF. Ich habe in meiner Ausbildung zumindest noch gelernt, dass alle in der Schweiz zugelassen Banken diese Staatsgarantie haben, dein Vermögen müsste also auch bei Yapeal bis 100‘000 geschützt sein. Bei den Kantonalbanken ist der Schutz deiner Gelder sogar durch den jeweiligen Kanton auf das Ganze Vermögen welches auf dem Konto liegt geschützt. So hat mir das auch die Beraterin der ZKB gestern mitgeteilt.
Mein PostFinance Konto werde ich lediglich als Backup Lösung behalten und weil die PostFinance mit dem Plus Bankpaket die einzige Bank ist (für Auslandschweizer mit Domizil Philippinen) bei welcher ich gebührenfrei weltweit an allen Bancomaten Geld abheben kann (BCGE und ZKB kostet das 5 CHF pro Bezug). Bei dem Bankpaket plus zahle ich zudem für Transaktionen aus der Schweiz in alle Länder ausserhalb der EU nur pauschal 2CHF; Bei der BCGE und der ZKB liegt dies bei 4CHF und bei einem Dauerauftrag sogar 5CHF (PostFinance auch nur 2CHF).
Schönes Wochenende und Gruss Tobi
LikeLike
hallo tobi, yapeal ist nicht abgesichert, das wäre mir neu. ich weiss nicht woher du die gebühren hast, aber ich weiss von meiner bcge keine gebühren zahle ausser die 3.- chf. kontogebühren jeden monat. ich speisse von der bcge aus meine bankkontos in den philippinen und zahle da bei wise die gebühren, weil wise eine ch-ibannummer braucht von jp morgan bank. geld beziehen tue ich aus prinzip mit den banken-debitkarte bzw. mit maya über die wallet (auch g-cash zahlungen)
gruss oskar 🙂 🙂 🙂
LikeLike
hier noch was mein ki-agent sagt zur einlagesicherung von yapeal: wenn du mit „bankabsicherung“ die schweizerische einlagensicherung über esisuisse meinst: nein, yapeal hat diese absicherung nicht.
yapeal besitzt eine finma-fintech-bewilligung nach art. 1b bankengesetz, ist aber keine bank mit der üblichen einlagensicherung. die finma stellt ausdrücklich fest, dass kundengelder bei fintech-instituten weder privilegiert noch durch die einlagensicherung geschützt sind. (finma.ch)
yapeal gibt an, kundengelder getrennt vom eigenen vermögen aufzubewahren, insbesondere auf einem separaten konto bei der schweizerischen nationalbank. das bedeutet:
die gelder dürfen nicht für risikogeschäfte oder kredite verwendet werden.
die gelder werden getrennt verwahrt.
es gibt aber keine garantierte rückzahlung bis chf 100’000 durch esisuisse, falls yapeal zahlungsunfähig wird.
eine finma-bewilligung ist keine staatliche geld-zurück-garantie. (yapeal.ch)
zum vergleich: bei einer schweizer bank schützt esisuisse einlagen grundsätzlich bis chf 100’000 pro kunde und bank. (esisuisse.ch)
kurz gesagt
yapeal bietet eine getrennte verwahrung und finma-aufsicht, aber keine klassische schweizer einlagensicherung.
gruss oskar
LikeLike
Hallo Oskar,
mit Yapeal hast du tatsächlich recht, ich habe es auch gerade auf der Homepage gelesen, dass sie keine Staatsgarantie haben, sprich keine Einlagensicherung. Dafür sind die Kriterien aber viel strenger als für andere Banken, was das Risiko eines Einlageverlustes minimiert. Wie du selbst schreibst sind Risikogeschäfte bei Yapeal nicht erlaubt.
Das mit der Einlagensicherung von 100’000 CHF habe ich noch während meiner Ausbildung auf der Bank gelernt, ist wohl aber für Neon-Banken bzw. Fintech Unternehmen nicht mehr der Fall. Bei allen Schweizer Kantonalbanken, so auch die BCGE ist dein Vermögen sogar über diese 100’000 auf dein gesamtes Vermögen vom entsprechenden Kanton (in deinem Fall Genf) gedeckt. Hat mir auch die Frau der BCGE und auch der ZKB nochmals so bestätigt. Ein Plus also für alle Kantonalbanken.
Nun die 3 CHF Gebühren im Monat bei der BCGE wirst du vermutlich bezahlen, da du denen nicht mitgeteilt hast, dass du auf den Philippinen dauerhaft lebst oder du soviel Vermögen hast, dass sie bei dir eine Ausnahme machen oder du unter eine der anderen Ausnahmen fällst die auch bei moneyland ersichtlich sind. Ich habe mit der BCGE Beraterin in Zürich gesprochen und die hat mir auch klar mitgeteilt, dass die Gebühren für Auslandschweizer höher sind und mit einer Abmeldung aus der Schweiz auch steigen. Kannst du auch in der Vergleichstabelle auf moneyland.ch sehen, dass die Gebühren 216 CHF im Jahr sind für Auslandschweizer, also müsstest du eigentlich 18CHF im Monat bezahlen.
Mit Maya und G-Cash habe ich keine Erfahrung, das werde ich mir dann nächsten Monat ansehen wenn ich wieder auf die Philippinen fliege und hier in der Schweiz endgültig abgemeldet bin. Ich habe mich persönlich für die PostFinance und die ZKB entschieden. Mit der UBS konnte ich einen Deal ausarbeiten und darf das Konto als erster Schweizer wohnhaft auf den Philippinen nun doch behalten. Ich darf aber nicht mehr als 100’000 Vermögen auf dem Konto haben.
Aktuell bin ich mit dem Thema Banken durch und suche nur noch nach einer passenden Lösung für eine internationale Krankenkasse. Die KPT, die AXA Philippines und die Genki Native stehen bei mir in der engeren Auswahl. Vielleicht hast du dazu auch ein paar Tipps?
Gruss Tobi
LikeLike
hallo tobi,
bcge habe ich aktien gekauft als ich das konto eröffnete und habe da eine vermögensvewaltung, darum die günstigen gebühren. die adresse habe ich schon bevor ich auf den philippinen war gewechselt auf die phills adresse, weil mir die beraterin der schwyzer kantonalbank, wo ich mein freizügikeitskonto hatte, gesagt hat das es besser wäre für die überweisung meines bvg guthabens.
krankenkasse kan ich dir nicht helfen, da bin ich selber noch dran und habe bis jetzt einfach genug reserven auf der seite.
gruss oskar
LikeLike